
Blog
Seguro para Clínica de Estética: Guia Definitivo sobre Responsabilidade Civil e Proteção Patrimonial
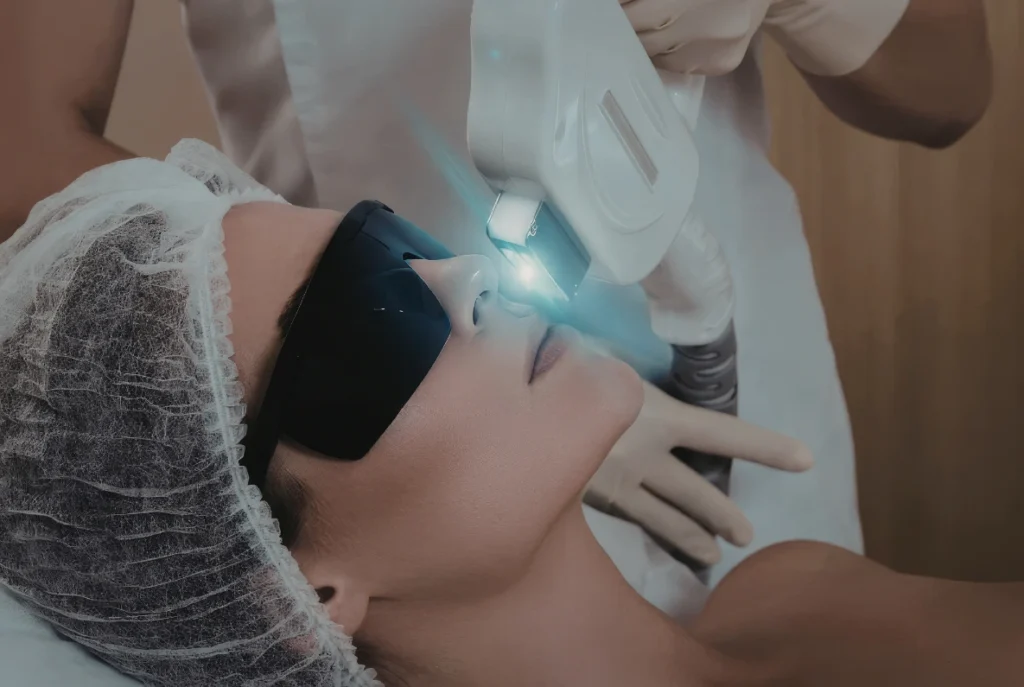
O setor de beleza, saúde e bem-estar no Brasil é um dos mais prósperos do mundo, impulsionado pela constante inovação em equipamentos de tecnologia avançada e técnicas estéticas invasivas ou não invasivas. No entanto, na mesma proporção em que a procura por procedimentos cresce, escalam também as exigências dos clientes e o risco de intercorrências operacionais.
Sua Clínica de Estética está Protegida contra Processos?
Uma simples intercorrência em um procedimento estético pode custar mil vezes mais do que uma apólice de seguro. Descubra em poucos minutos quanto custa blindar o seu CNPJ e a sua carreira.
Para biomédicos, médicos dermatologistas, fisioterapeutas dermatofuncionais, esteticistas e donos de clínicas, uma intercorrência — seja uma queimadura provocada por equipamento de laser descalibrado, uma reação alérgica a um injetável ou uma insatisfação com a harmonização facial — pode resultar em demandas judiciais severas.
Sem o amparo de um Seguro de Responsabilidade Civil Profissional (RCP) e de um Seguro Empresarial Geral, os custos de defesas jurídicas, perícias técnicas e possíveis indenizações podem comprometer o fluxo de caixa, o patrimônio pessoal dos sócios e a reputação da clínica construída ao longo de anos.
Abaixo, detalhamos tudo o que você precisa saber para blindar juridicamente e financeiramente sua clínica de estética.
O que é a Responsabilidade Civil no Setor de Estética?
No ordenamento jurídico brasileiro (Código Civil e Código de Defesa do Consumidor), a prestação de serviços estéticos possui peculiaridades cruciais. Enquanto a medicina tradicional lida majoritariamente com obrigações de meio (onde o profissional promete empregar o melhor esforço para tratar o paciente), a estética é frequentemente interpretada pelos tribunais como uma obrigação de resultado ou de meio qualificado.
Isso significa que, se o cliente não atingir a expectativa alinhada ou sofrer qualquer complicação estética ou física, a probabilidade de o Poder Judiciário inverter o ônus da prova e responsabilizar a clínica ou o profissional é extremamente alta.
A Responsabilidade Civil nada mais é do que o dever legal de reparar o dano patrimonial, moral ou estético causado a um terceiro devido a uma ação, omissão, negligência, imprudência ou imperícia na prestação do serviço.
Por que sua Clínica de Estética precisa de um Seguro de RCP?
Gerenciar uma clínica envolve orquestrar diversos fatores humanos e tecnológicos. Por mais rigoroso que seja o treinamento da sua equipe ou o protocolo de biossegurança adotado, imprevistos acontecem:
- Variações biológicas dos pacientes: Reações idiossincráticas, hiperpigmentação pós-inflamatória, necroses e processos alérgicos imprevisíveis a preenchedores de ácido hialurônico ou toxina botulínica.
- Falhas técnicas e de equipamentos: Descalibragem pontual em aparelhos de ultrassom microfocado, criolipólise, laser de depilação ou luz intensa pulsada que causam queimaduras ou bolhas.
- Erros de equipe subordinada: Falhas operacionais cometidas por assistentes, aplicadores, aplicadoras de laser ou recepcionistas.
- Demandas judiciais de má-fé: Reclamações infundadas de clientes que tentam reaver o valor investido em procedimentos alegando insatisfação subjetiva.
Diante desses cenários, o seguro atua como a primeira linha de defesa financeira da clínica, cobrindo despesas antes mesmo de uma condenação formal.
Principais Coberturas do Seguro para Clínica de Estética
Um programa completo de seguros para clínicas de estética combina coberturas de Responsabilidade Civil Profissional (Erro Médico/Estético) e Responsabilidade Civil Geral/Empresarial.
1. Responsabilidade Civil Profissional (RCP)
Direcionada a mitigar os impactos de alegações de falha na prestação do serviço estético, cobrindo:
- Custos de Defesa Jurídica: Honorários advocatícios, custas processuais, depósitos recursais e honorários de peritos assistentes em esferas cível, criminal e nos conselhos de classe (CRM, CRBM, CREFITO, COFEN, etc.).
- Acordos Judiciais e Extrajudiciais: Pagamento de transações celebradas com a aprovação expressa da seguradora para encerrar litígios antes ou durante a ação judicial.
- Indenizações por Danos Estéticos: Reparação financeira exigida especificamente por alterações estéticas negativas ou lesões na aparência do paciente.
- Indenizações por Danos Corporais e Morais: Cobertura para ressarcir despesas médicas corretivas, internações e compensações por sofrimento psíquico causados por intercorrências.
- Danos à Reputação e Gerenciamento de Crise: Despesas com assessoria de imprensa, marketing e Relações Públicas para conter os danos à imagem da clínica ou do profissional na mídia e redes sociais.
- Custos Emergenciais: Reembolso de valores desembolsados em caráter de urgência para prestar socorro imediato ao paciente e mitigar a evolução de um dano.
2. Responsabilidade Civil Geral (Instalações e Operações)
Protege a clínica contra acidentes ocorridos dentro da estrutura física do estabelecimento, tais como:
- Quedas e escorregões de pacientes nas dependências da clínica (pisos molhados, escadas sem fita antiderrapante).
- Danos a pertences de clientes guardados nas instalações.
- Incêndios ou curtos-circuitos iniciados nas dependências da empresa que atinjam imóveis vizinhos.
3. Seguro Empresarial Multi-risco (Patrimonial)
Complementa a proteção das instalações físicas cobrindo:
- Danos elétricos e queima de equipamentos estéticos de alto valor (como lasers e aparelhos de radiofrequência).
- Incêndio, raio, explosão e vendaval.
- Roubo e furto qualificado de equipamentos, computadores e estoques de insumos estéticos.
Quem deve estar coberto na Apólice?
Nas clínicas de estética, a estrutura do seguro pode ser desenhada de duas formas:
- Apólice Pessoa Jurídica (PJ): Protege o CNPJ da clínica contra processos onde a empresa é citada por atos praticados por seus funcionários registrados (CLT), estagiários e prestadores de serviços de apoio.
- Extensão a Profissionais Autônomos (Parceiros/RT): Profissionais da saúde que atendem na clínica (médicos, biomédicos, enfermeiros, fisioterapeutas) e que assinam como Responsáveis Técnicos (RT) devem possuir apólices individuais de RCP ou estarem expressamente incluídos no produto da clínica.
Perguntas Frequentes (FAQ)
1. O seguro cobre procedimentos realizados por profissionais terceirizados ou parceiros na clínica?
Resposta: Depende da formatação da apólice. A cobertura padrão da PJ abrange funcionários sob regime CLT e atos da clínica. No caso de médicos, biomédicos e fisioterapeutas parceiros que emitem nota própria ou atuam como prestadores autônomos, o recomendado é exigir que esses profissionais possuam apólice individual de RCP ou incluir uma cláusula de extensão para prestadores terceirizados contratados pela empresa.
2. Se o cliente assinou o Termo de Consentimento Livre e Esclarecido (TCLE), ainda preciso do seguro?
Resposta: Sim. O TCLE é um documento informativo e probatório indispensável, mas não isenta a clínica da responsabilidade civil em caso de imperícia, negligência ou erro operacional. O juiz pode entender que houve falha técnica, ignorando a eficácia do termo. O seguro atuará no pagamento da defesa e de eventual indenização fixada pelo juiz.
3. O Seguro RC Profissional cobre insatisfação com o resultado estético (subjetivo)?
Resposta: O seguro cobre danos reais decorrentes de erro, omissão ou negligência técnica comprovada que resultem em lesão corporal, estética ou moral. Casos onde o procedimento seguiu todos os protocolos corretos e o resultado biológico ficou dentro do esperado, mas o cliente alega insatisfação puramente subjetiva, o seguro cobrirá integralmente todos os custos de defesa jurídica e perícia para provar na Justiça a adequação do tratamento ministrado pela clínica.
4. O que é a Cobertura de Retroatividade no seguro?
Resposta: A cobertura de retroatividade garante proteção contra reclamações apresentadas durante a vigência do seguro atual, mas referentes a atos e procedimentos realizados no passado (desde que ocorridos após a Data de Retroatividade estipulada na apólice e sem o conhecimento prévio de reclamação por parte do segurado ao contratar).
5. O Seguro Empresarial comum do imóvel cobre acidentes em procedimentos de laser?
Resposta: Não. O Seguro Empresarial tradicional cobre apenas danos patrimoniais do prédio e bens físicos (como incêndio, roubo ou danos elétricos). Erros em procedimentos estéticos, queimaduras por laser ou complicações cirúrgicas/estéticas requerem obrigatoriamente a contratação da modalidade de Responsabilidade Civil Profissional (E&O).
Como Cotar o Seguro Ideal para sua Clínica de Estética com a Bagio Seguros?
Na Bagio Corretora de Seguros, analisamos minuciosamente o perfil da sua clínica: os tipos de procedimentos realizados (injetáveis, lasers, cirurgias ambulatoriais), o faturamento médio anual, a quantidade de salas de atendimento e o corpo técnico envolvido.
Com essa análise de risco detalhada, formatamos um programa de proteção sob medida junto às maiores e mais sólidas seguradoras do mercado brasileiro, garantindo taxas competitivas, franquias adequadas e coberturas robustas.
Proteja Sua Clínica de Estética com a Bagio Seguros
Não deixe o patrimônio, a reputação e o futuro do seu negócio expostos a imprevistos operacionais. Fale com os nossos especialistas e receba um plano sob medida para o seu perfil.
Não deixe a reputação e o patrimônio da sua clínica desprotegidos. Entre em contato com os especialistas da Bagio Seguros hoje mesmo e solicite uma cotação personalizada.
📱 WhatsApp: (47) 9 3385-2522
🌐 bagioseguros.com.br
📧 contato@bagioseguros.com.br
📸 Instagram: @bagioseguros_
📘 Facebook: Bagio Seguros
📍 Atendimento digital em todo o Brasil | Sede física em Rio do Sul – SC
📍Rua XV de Novembro, nº 45, Galeria XV, Sala 101, Centro, Rio do Sul – SC
Posts Recentes
Proteção para Cada Capítulo da Sua Vida
As Maiores Seguradoras ao seu Alcance